Endividamento de risco cresce 75% e atinge 20,3 milhões
BC aponta 20,3 milhões em risco; famílias com até dois salários mínimos comprometem 42% da renda com dívidas, contra 18,6% das mais ricas.

Por Fábio Braga
Publicado em 4 min de leitura
O Brasil tinha 20,3 milhões de pessoas com endividamento de risco em junho de 2026, segundo relatório do Banco Central (BC) divulgado nesta terça-feira (27). O número cresceu 75% em cinco anos e representa 17% dos devedores do Sistema Financeiro Nacional.
A classificação não significa que todos estejam com contas atrasadas. Ela reúne sinais de vulnerabilidade, como comprometimento elevado da renda e uso simultâneo de modalidades caras. O peso é maior entre as famílias de baixa renda.
A diferença entre ricos e pobres
Entre quem recebe até dois salários mínimos, as dívidas comprometiam 42% da renda em junho. O cartão de crédito, sozinho, respondia por 15% da renda desse grupo, que reúne 61,2 milhões de tomadores.
Na faixa acima de dez salários mínimos, o comprometimento total era de 18,6%. A proporção entre os dois níveis mostra que o grupo de menor renda destinava 2,3 vezes mais de seus ganhos às dívidas, segundo cálculo da redação.
Baixa renda compromete mais que o dobro da fatia vista nos maiores salários Indicadores de endividamento do Banco Central, em junho de 2026
| Indicador | Resultado | |—|—|–:| | Pessoas com endividamento de risco | 20,3 milhões | | Crescimento do grupo em cinco anos | 75% | | Participação entre os devedores | 17% | | Renda comprometida, até 2 salários mínimos | 42% | | Renda no cartão, até 2 salários mínimos | 15% | | Renda comprometida, acima de 10 salários mínimos | 18,6% |
Fonte: Banco Central, Relatório de Estabilidade Financeira de outubro de 2026. Elaboração: redação.
A alta de 75% leva a uma base aproximada de 11,6 milhões de pessoas em junho de 2021. Isso representa 8,7 milhões a mais no período, em cálculo feito a partir do total e da variação publicados pelo BC.
Como o BC define o risco
O órgão considera quatro critérios. O primeiro é atraso superior a 90 dias no pagamento de parcelas. O segundo é comprometer mais de 50% da renda mensal com dívidas.
O terceiro é usar ao mesmo tempo cheque especial, crédito pessoal sem consignação e crédito rotativo. O rotativo é a cobrança de juros sobre a parte da fatura do cartão que não foi paga integralmente.
O quarto critério é ficar com renda restante abaixo da linha de pobreza depois de pagar as dívidas. É necessário atender a pelo menos dois dos quatro para entrar na classificação. Por isso, endividamento de risco e inadimplência não são sinônimos.
O relatório também registra crescimento do crédito sem garantia. Entram nesse grupo cartão, cheque especial e empréstimo pessoal não consignado. O BC observa expansão mesmo com juros elevados e pouca redução da procura diante do preço.
O que muda nas ofertas
Na sexta-feira (23), o BC aprovou regras para limitar ofertas inadequadas. A Resolução BCB 602 exigirá mecanismo para bloquear publicidade e propostas ativas de crédito. Essa parte começa a valer em 31 de março de 2027.
Para consumidores vulneráveis, as ofertas dependerão de autorização prévia e específica. Elas deverão buscar melhorar as condições financeiras, por renegociação, portabilidade ou migração de produto. Não poderão liberar novos recursos nesse tipo de oferta.
A regra não impede o cliente de procurar crédito por iniciativa própria. O foco é controlar o que bancos e financeiras enviam ao consumidor. Até a vigência, as mudanças não criam um botão obrigatório de bloqueio nos aplicativos.
Outras regras começam em 1º de julho de 2027. O Painel de Dívidas Consolidadas reunirá informações e simulações. Novas exigências também alcançarão ofertas durante transações pelo Pix, sem mudar o recebimento normal das transferências.
O que diz o Banco Central: o presidente Gabriel Galípolo afirmou, segundo a Agência Brasil, que pretende anunciar novas medidas ainda este ano. Ele disse que a preocupação está nas modalidades que crescem com pouca sensibilidade ao preço, especialmente para clientes no rotativo ou com atrasos relevantes.
O que vem a seguir
O anúncio de novas medidas ainda não detalha seu conteúdo nem sua data. As regras aprovadas na sexta já têm cronograma, mas não resolvem dívidas existentes. Elas atuam sobre oferta, informação e contratação.
Para o orçamento doméstico, os 42% mostram quanto da renda fica comprometido antes de outras despesas. O próximo passo será acompanhar as medidas prometidas pelo BC e a implementação das proteções em 2027.
Como fizemos: Lemos o Relatório de Estabilidade Financeira de outubro, a cobertura da Agência Brasil e as regras publicadas em 23/10, acessadas em 27/10/2026. Dividimos 42% por 18,6% para comparar as faixas de renda. Também dividimos 20,3 milhões por 1,75 para estimar a base de 2021 e calculamos o acréscimo. São aproximações derivadas dos números arredondados pelo BC, não uma série histórica completa.
Fontes
- Relatório de Estabilidade Financeira — Banco Central, outubro de 2026 (acesso em 27/10/2026)
- Número de superendividados cresceu 75% em cinco anos — Agência Brasil (acesso em 27/10/2026)
- BC reforça regras de proteção ao consumidor nas ofertas de crédito — Agência Brasil (acesso em 27/10/2026)
- BC aprova medidas para ampliar a proteção do consumidor — Banco Central (acesso em 27/10/2026)
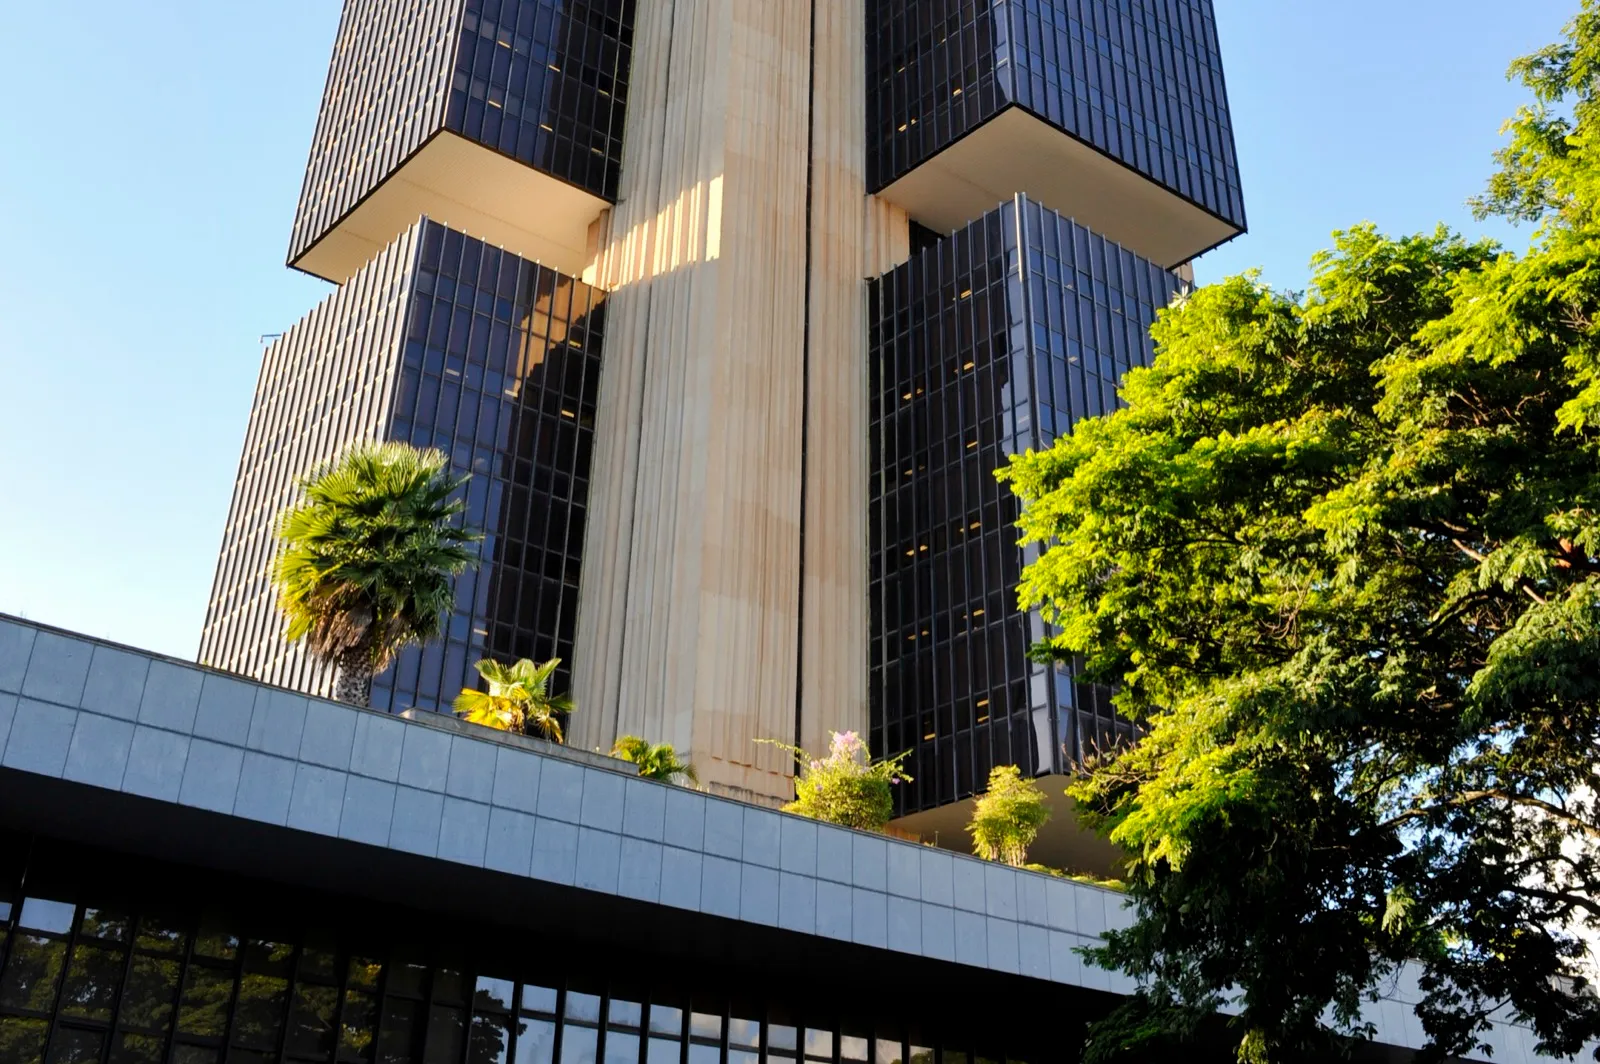
- Edifício-sede do Banco Central do Brasil — Wikimedia Commons (CC BY 2.0) (acesso em 27/10/2026)